Sağlık turizminde 10 milyar dolarlık birlik kuruluyor
Yaşlı Avrupa nüfusu büyük bir sağlık turizmi potansiyeli taşıyor. Türk hastane ve doktorlarının başarısı da bu alanda ilgiyi Türkiye’ye yönlendiriyor. Bu nedenle sağlık turizmi oyuncuları bugünlerde birlik oluşturma çalışmalarını başlattı. İşte detaylar...

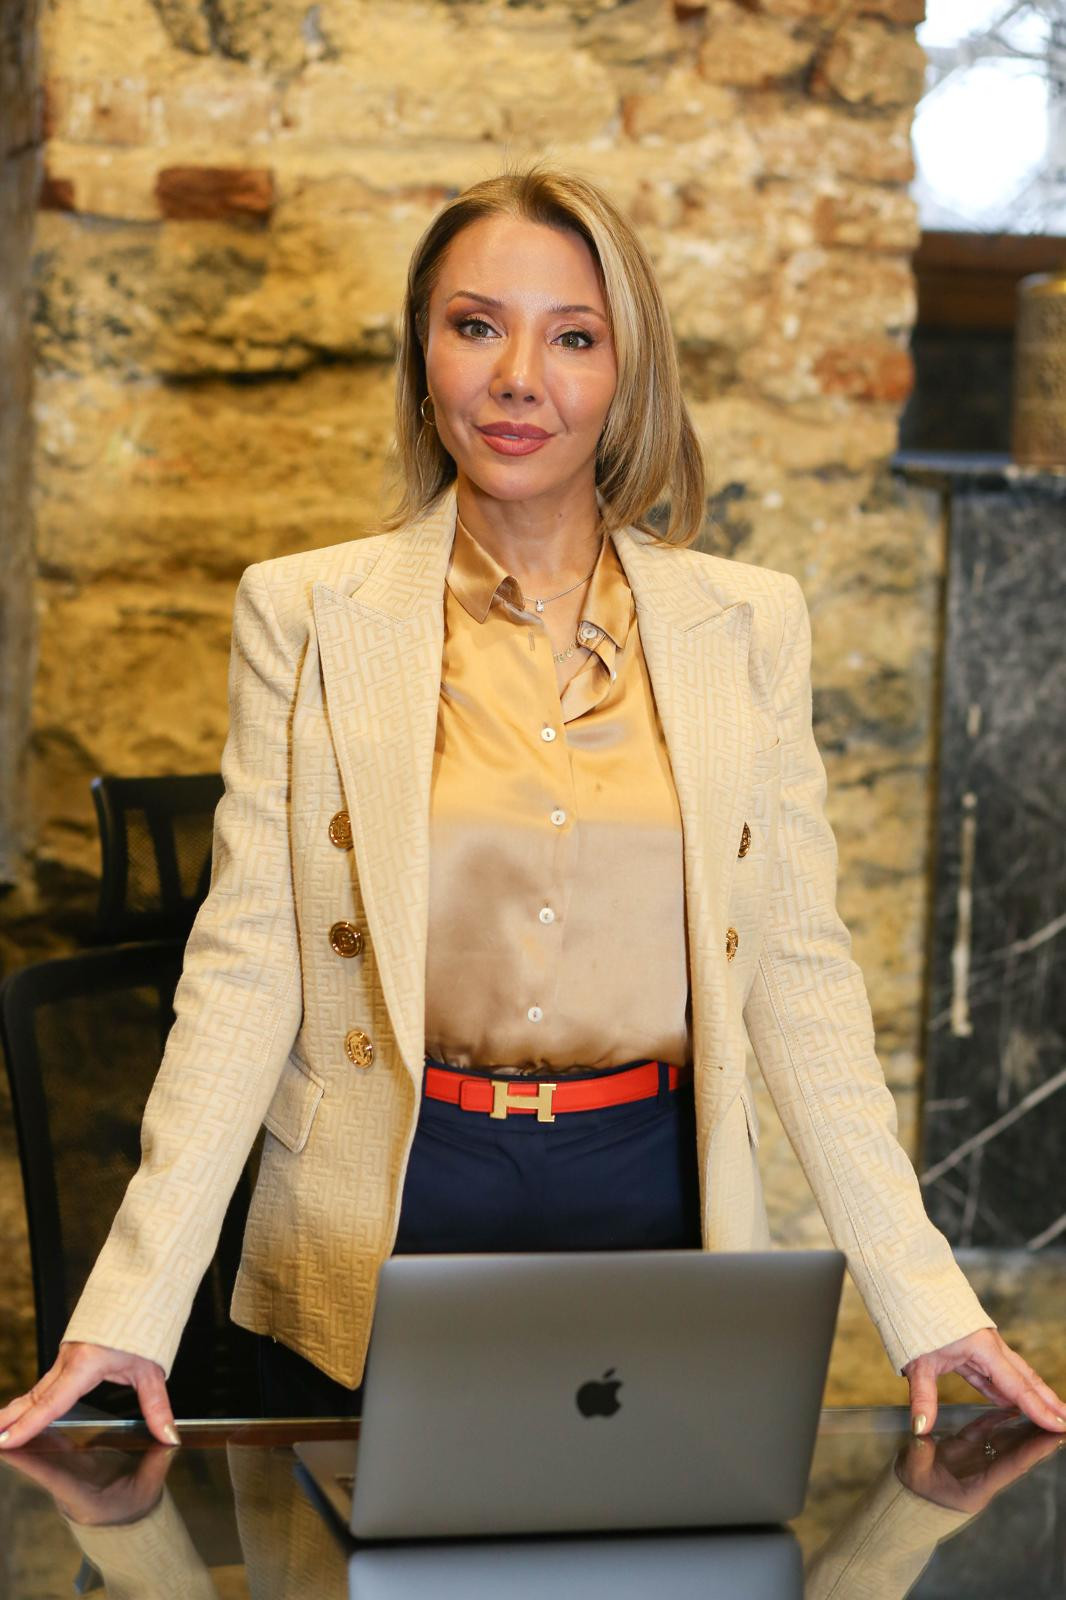
Türkiye, sahip olduğu doğal kaynaklar, iklim ve konum avantajlarıyla sağlık turizmi alanında büyük bir potansiyele sahip. Ancak, bu potansiyelin tam anlamıyla değerlendirilebilmesi için bazı düzenlemelere ihtiyaç olduğunu söyleyen Dr. Şebnem Akman Balta, “Sağlık turizmi acentelerinin rolü ve sorunları göz ardı edilmemeli. Tanıtım ve Geliştirme Ajansının desteğiyle birlikte Türkiye’de sağlık turizminin dünyada tanıtım ve pazarlamasını iyi bir şekilde yaparsak ciddi gelir elde ederiz. Kültür ve Turizm bakanımız bu konuda destek veriyor önümüzdeki aylarda yasal çerçevede sağlık turizm birliğini kuracağız. Sağlık turizmi yapanların ciddi sorunları var özellikle denetim ve haksız rekabet konusunda sorun yaşıyoruz. Ciddi bir planlama yaparsak 10 milyar dolar sağlık turizminde gelir kaçınılmaz” dedi.
Sektörle yapılan istişareler sonrasında sağlık turizmine yönelik yapılması gereken düzenlemelerin belirlendiğini söyleyen Dr. Şebnem Akman Balta, bu tespitleri şöyle sıraladı:
Kurumlar Vergisi İndirimi:
5520 sayılı Kurumlar Vergisi Kanunu’na göre, Türkiye’de yerleşik olmayan kişilere verilen ve münhasıran yurt dışında yararlanılan sağlık hizmetlerinden elde edilen kazancın %80’i kurumlar vergisi matrahından indirilmektedir.
Katma Değer Vergisi (KDV) İstisnası:
Sağlık Bakanlığı tarafından izin verilen kişilerce Türkiye’de yerleşik olmayan yabancı uyruklu kişilere verilen koruyucu hekimlik, teşhis, tedavi ve rehabilitasyon hizmetleri KDV’den istisna tutulmuştur.
Sağlık Turizminin Kapsamlı Tanımı Yapılmalı:
Vergi kanunlarında sağlık turizminin kapsamlı bir tanımı yapılmamıştır. Hem Kurumlar Vergisi hem de Katma Değer Vergisi Kanunu’nda sağlık turizminin kapsamlı bir şekilde tanımlanması gerekmektedir. Ayrıca, kazancın bulunması halinde indirime konu edilen kazancın, zarar olsa dahi indirilecek istisnalar arasında yer alması sektörün desteklenmesine katkıda bulunacaktır.
Sağlık Hizmetinin Tanımı ve Kapsamı:
Kurumlar Vergisi Kanunu’nda “sağlık hizmeti” olarak belirtilen hizmetin kapsamı detaylandırılmamıştır. Katma Değer Vergisi Kanunu’nda ise sağlık hizmetinin kapsamı koruyucu hekimlik, teşhis, tedavi ve rehabilitasyon hizmeti olarak belirlenmiştir. Bu durum, güzellik ve estetik amaçlı uygulamaların KDV istisnası kapsamı dışında kalmasına neden olmaktadır. Oysa, göz ameliyatı veya saç ekme işlemi gibi hizmetler de sağlık sektörü kapsamında değerlendirilebilir.
Türkiye’de Yerleşik Olma Durumu:
195 sayılı Gelir Vergisi Kanunu’nun 4 ve 5. maddelerine göre Türkiye’de yerleşik olma durumu belirlenmektedir. Ancak, bu durum karışıklığa neden olabilmektedir. KDV istisnası kapsamında hizmetten yararlanacak olanların yabancı uyruklu ve yurt dışında mukim olma şartları nedeniyle yurt dışında yaşayan Türk vatandaşları istisna kapsamı dışında kalmaktadır.
Sağlık Kuruluşları Tarafından Sunulan Hizmetler:
Yurtdışından gelen hastaların dil ve yol bulma problemleri nedeniyle sağlık kuruluşları tarafından sağlanan ambulans, hasta nakil, ulaşım ve yemek hizmetlerinin de indirim ve istisna kapsamına alınması gerekmektedir.
Pasaport İstenilmesi:
Yabancı hastalara verilen sağlık hizmetlerinde istisna uygulanırken pasaport istenmektedir. Bunun yerine, MERSİS sisteminden sorgulama yapılarak Türkiye’de ikamet etmeyen yabancılara istisna uygulanması daha pratik olacaktır.
KANUN DEĞİŞİKLİĞİNE İLİŞKİN TEKLİFLER
Kurumlar Vergisi Kanunu:
5520 sayılı Kurumlar Vergisi Kanunu’nun 5. maddesine (l) bendi eklenmiştir. Bu bende göre, Sağlık Bakanlığı’ndan ruhsatlandırılan ve Kültür ve Turizm Bakanlığı’ndan Sağlık Turizmi Belgesi alan kişiler tarafından Türkiye’de ikamet etmeyenlere yapılan tüm müdahale ve işlemler ile bu hizmetler kapsamında verilen konaklama, yemek, ambulans ve ulaşım hizmetleri vergi indirim ve istisna kapsamına alınmalıdır.
Katma Değer Vergisi Kanunu:
3065 sayılı KDV Kanunu’nun 13/l maddesi, 5520 sayılı Kurumlar Vergisi Kanunu’nun 5. maddesinin birinci fıkrasının (l) bendinde verilen hizmetleri kapsayacak şekilde değiştirilmiştir.
DİĞER ÖNERİLER
Vergi Kanunlarında Sağlık Turizmi Tanımı:
Vergi kanunlarında sağlık turizminin kapsamlı bir tanımı yapılmalıdır. Mali İdare, vergisel teşvikleri teşhis, tedavi, koruyucu hekimlik ve rehabilitasyon hizmetleriyle sınırlayarak, sağlık turizminde önemli bir yere sahip saç ekimi, plastik cerrahi gibi hizmetleri ve sağlık turizmine aracılık eden acenteleri teşvik dışında bırakmaktadır.
Seyahat Acentelerinin Rolü:
Sağlık turizminde seyahat acenteleri büyük öneme sahiptir. Turistleri yönlendirme, ülkeye çekme ve sağlık hizmetlerini sunma süreçlerinde önemli bir rol oynarlar. Sağlık turizminin yurtiçi ve yurtdışı ulaşım, konaklama ve sağlık hizmetini paket halinde sunmaya yönelik vergisel desteklerin verilmesi gerekmektedir.
Vergisel Teşviklerin Kapsamı:
Sağlık turizminin hizmet ihracı olarak kabul edilerek daha kapsamlı ele alınması ve sektörün tüm unsurlarını kapsayacak vergisel destek ve teşvikleri içeren yasal düzenlemelerin yapılması gerekmektedir. Sağlık turizmine katkısı bulunan acentelerin yurtdışı firmalarla rekabet edebilmesi için vergisel teşviklerden faydalandırılması önemlidir.
Bu düzenlemeler, sağlık turizmi sektöründe daha düzenli ve kaliteli hizmet sunulmasına katkı sağlayabilir. Sağlık turizmi sektöründe yapılacak bu düzenlemelerle Türkiye, uluslararası alanda daha rekabetçi bir konuma gelebilir ve sağlık turizmi gelirlerini artırabilir.